Domain yhgv.de kaufen?
Wir ziehen mit dem Projekt
yhgv.de um.
Sind Sie am Kauf der Domain
yhgv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yhgv.de kaufen?
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **


Ähnliche Suchbegriffe für Kredit-Management
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Wie bekomme ich einen Kredit für ein Haus?
Wie bekomme ich einen Kredit für ein Haus? Um einen Kredit für ein Haus zu erhalten, müssen Sie in der Regel eine gute Bonität haben, ein stabiles Einkommen nachweisen und genügend Eigenkapital für die Anzahlung bereithalten. Sie sollten sich auch über verschiedene Kreditangebote informieren, um den besten Zinssatz und die besten Konditionen zu erhalten. Es ist ratsam, Ihre Kreditwürdigkeit zu überprüfen und gegebenenfalls Verbesserungen vorzunehmen, um Ihre Chancen auf Genehmigung zu erhöhen. Schließlich sollten Sie sich an verschiedene Banken und Kreditinstitute wenden, um Angebote zu vergleichen und den besten Kredit für Ihr Haus zu finden. **
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **
Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
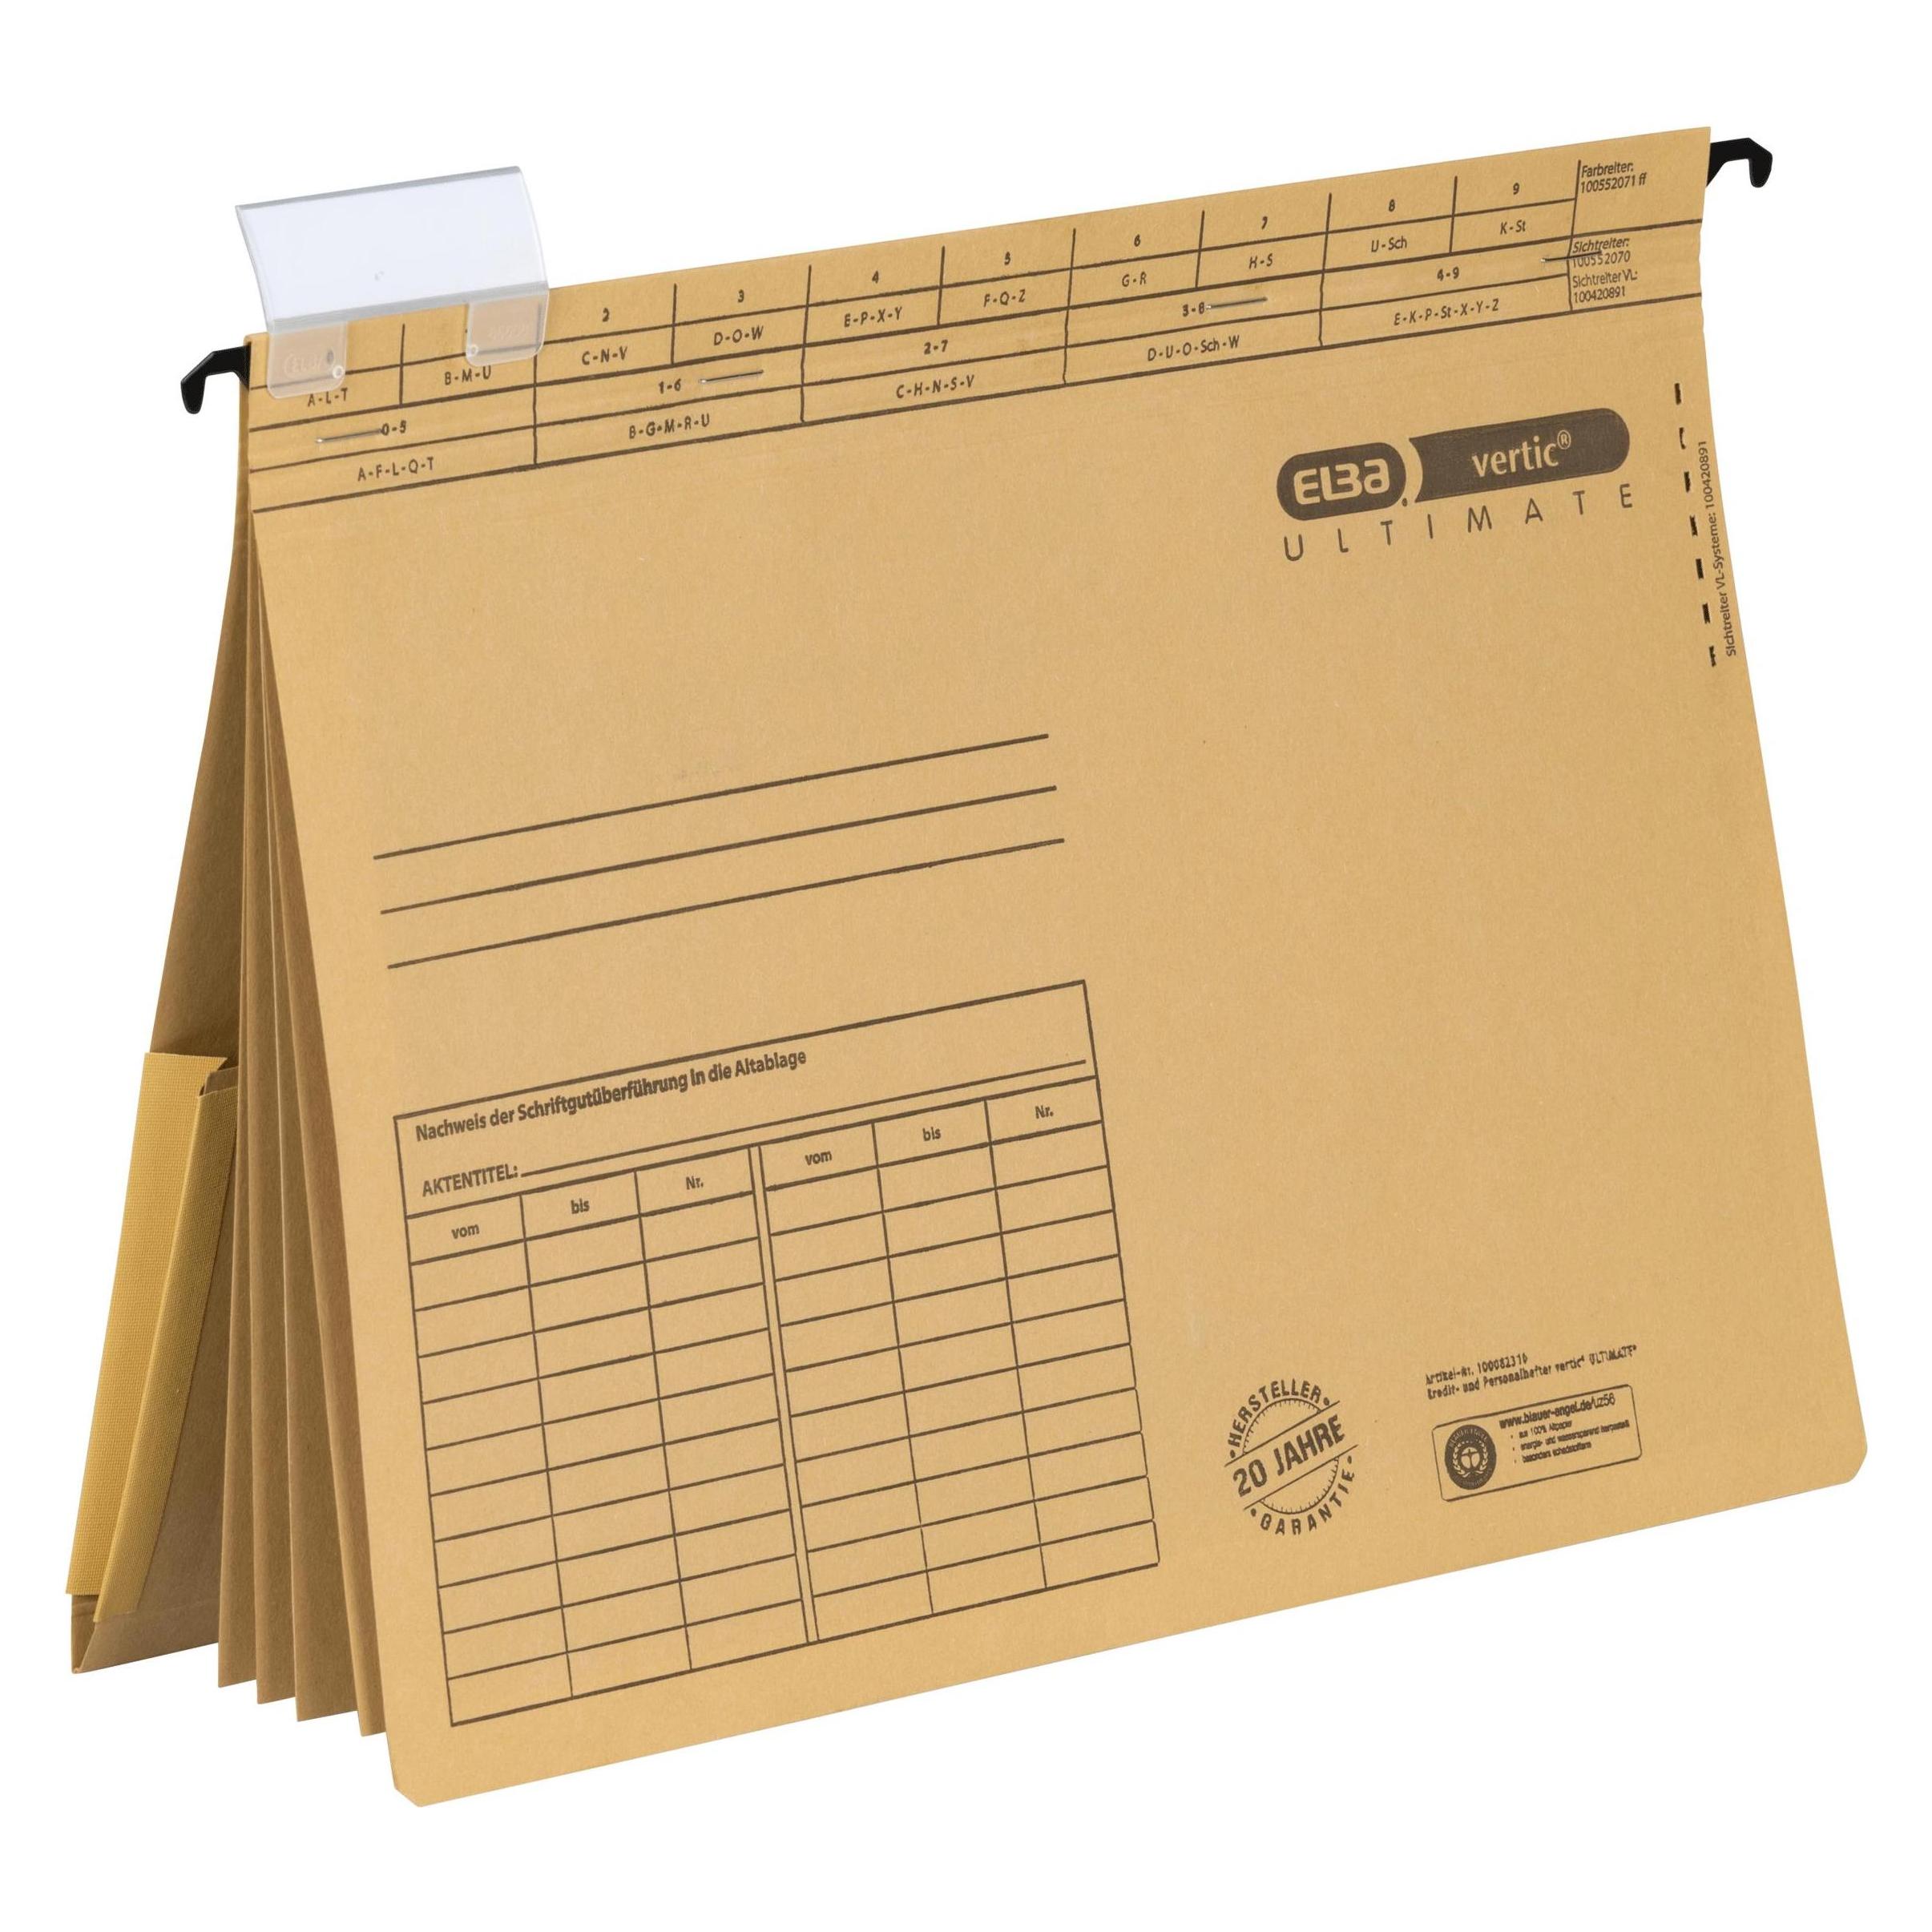
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
Ähnliche Suchbegriffe für Kredit-Management
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Power Management - EinbausteckdoseDas Yaasa Power Management ist eine praktische Einbausteckdose für Schreibtische, die Strom- und USB-Ladeanschlüsse direkt auf der Tischoberfläche zugänglich macht. Das Modul wird ohne Bohren im vorhandenen Kabeldurchlass befestigt und sorgt für eine aufgeräumte Arbeitsfläche. Verschiedene Anschlussvarianten ermöglichen eine flexible Stromversorgung im Büro oder Homeoffice. Einbausteckdose für Yaasa Schreibtische mit integriertem Kabeldurchlass 3 Anschlussvarianten: Steckdose Typ F, USB-A / USB-C oder 2 × USB-C Farbe: Matt Schwarz Montage ohne Bohren durch einfaches Steck- und Klemmsystem Kompatibel mit YAASA Desk Lite, Desk Essential, Desk Pro Nature und Desk Expert Direkte Stromversorgung für elektronische Geräte am Arbeitsplatz Platzsparendes Design für eine aufgeräumte Schreibtischoberfläche USB-C-Schnellladen mit bis zu 30 W bei der Variante mit 2 × USB-C59,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hybrid Exchange ManagementMicrosoft 365: Neue Hybrid Exchange Migration Tools für Unternehmen Die hybrid Exchange Migration bietet Organisationen eine nahtlose Verbindung zwischen lokalen Exchange-Servern und Exchange Online in der Cloud. Im April 2022 hat Microsoft endlich die Möglichkeit eingeführt, Active Directory-synchronisierte Attribute (Hybrid Identity) für Exchange ohne eine vollständige Exchange Server-Installation zu verwalten. Dies stellt einen bedeutenden Fortschritt für Unternehmen dar, die ihre Exchange-Umgebungen modernisieren möchten. Für die minimal hybrid exchange migration stellt Microsoft eine kostenlose Exchange-Hybrid-Lizenz zur Verfügung, die auf dem letzten lokalen Exchange-Server verwendet werden kann. Jedoch sollten Unternehmen bei der hybrid exchange migration to office 365 die versteckten Kosten berücksichtigen: Betriebssystem-Lizenzen, Hardware/VM-Ressourcen, Stromverbrauch sowie ...2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bekomme ich einen Kredit für ein Haus?
Wie bekomme ich einen Kredit für ein Haus? Um einen Kredit für ein Haus zu erhalten, müssen Sie in der Regel eine gute Bonität haben, ein stabiles Einkommen nachweisen und genügend Eigenkapital für die Anzahlung bereithalten. Sie sollten sich auch über verschiedene Kreditangebote informieren, um den besten Zinssatz und die besten Konditionen zu erhalten. Es ist ratsam, Ihre Kreditwürdigkeit zu überprüfen und gegebenenfalls Verbesserungen vorzunehmen, um Ihre Chancen auf Genehmigung zu erhöhen. Schließlich sollten Sie sich an verschiedene Banken und Kreditinstitute wenden, um Angebote zu vergleichen und den besten Kredit für Ihr Haus zu finden. **
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **
-
Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.